「売上はほぼ横ばい」でも利益予想は大きく下がった — テルモの供給契約解除で営業利益は37.9%減
目次
「売上はほぼ横ばい」でも利益予想は大きく下がった — テルモの供給契約解除で営業利益は37.9%減
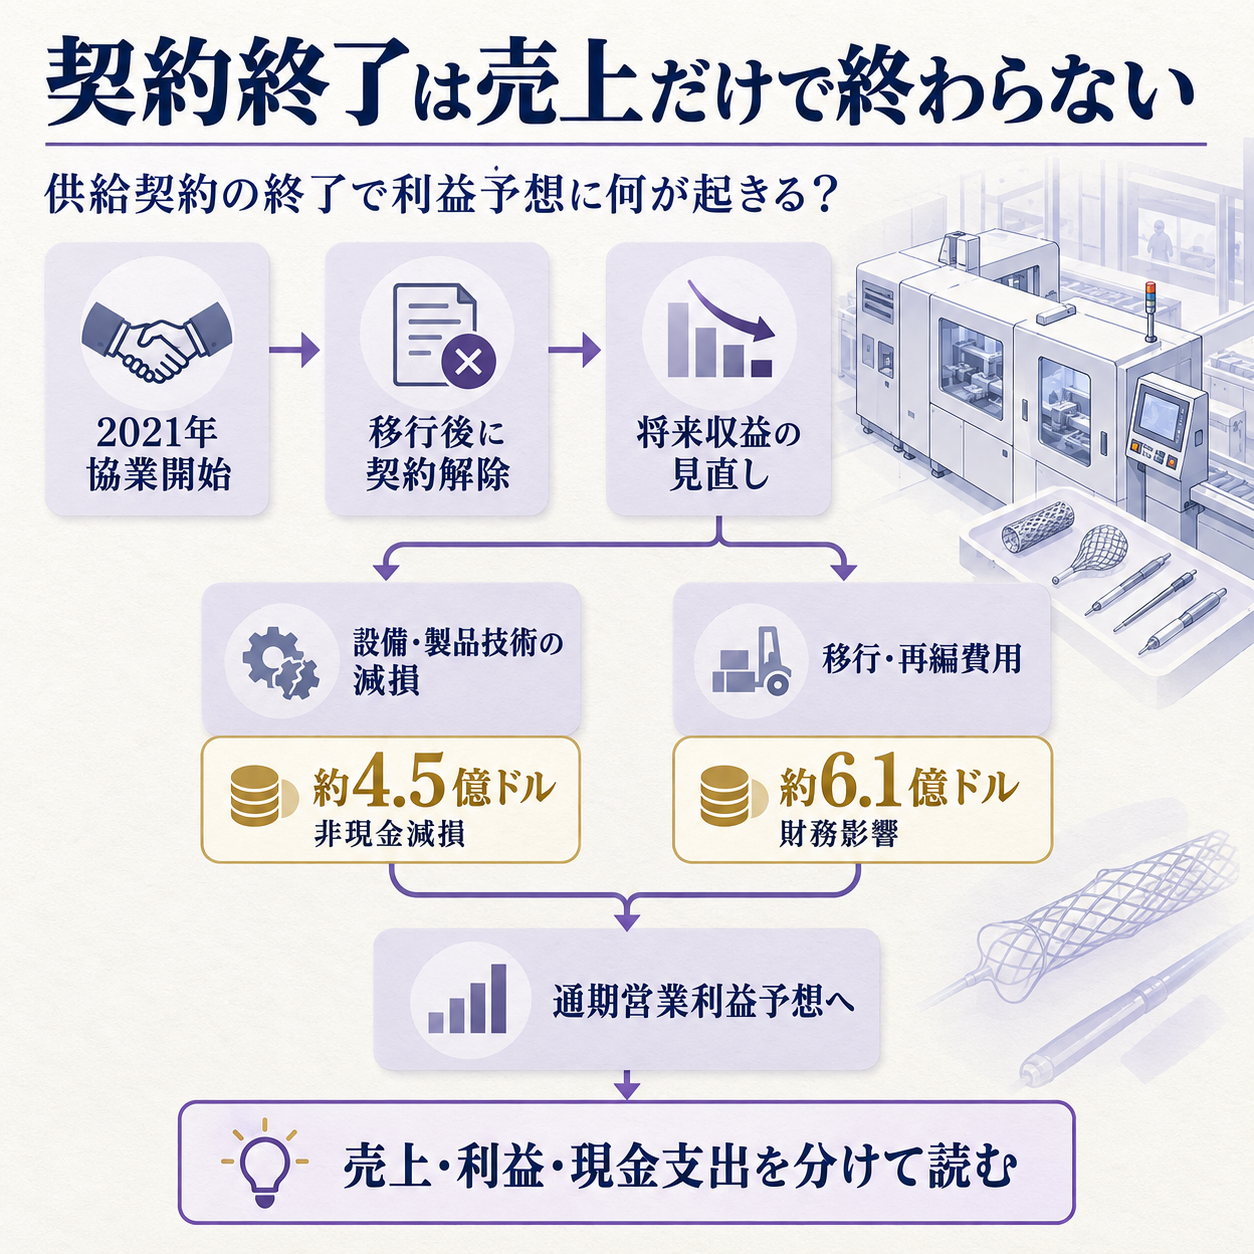
売上の見通しは大きく変わらないのに、営業利益予想は4割近く下がりました。
テルモは10月8日、米国の血漿採取事業者CSL Plasmaとの供給契約を、移行期間の終了後に解消すると発表しました。
損失見込みは約975億円です。
この開示を読むときは、減損の金額だけでなく、契約終了後に設備や人員をどう使うかも分けて考える必要があります。通期予想では調整後営業利益が据え置かれ、営業利益と純利益が引き下げられました。
売上はほぼ横ばい、営業利益の予想は37.9%下がる
今回の修正では、売上収益が0.8%減にとどまる一方、営業利益予想と純利益予想はそれぞれ37.9%下がりました。
テルモは2027年3月期の通期連結予想を修正しました。下表は8月7日の公表値と、今回の修正値です。
| 指標 | 8月7日予想 | 10月8日修正後 | 増減 |
|---|---|---|---|
| 売上収益 | 1兆2,390億円 | 1兆2,295億円 | 95億円減 |
| 調整後営業利益 | 2,745億円 | 2,745億円 | 据え置き |
| 営業利益 | 2,575億円 | 1,600億円 | 975億円減 |
| 親会社株主に帰属する当期利益 | 1,931億円 | 1,200億円 | 731億円減 |
売上の修正幅より利益の修正幅が大きくなったのは、販売数量や価格を一律に見直したためではありません。
今回の主因は、CSL Plasmaとの契約終了に伴う資産の減損、移行期間中の事業損失、契約解除と再編に伴う費用です。
調整後営業利益はテルモが事業運営の把握に使う指標で、営業利益から買収に伴う無形資産の償却費や一時的な損益を調整します。
前期実績と比べると、今回予想は売上収益が約8.6%増、調整後営業利益が約25.1%増です。
一方、営業利益は前期の1,763億円を下回る見通しです。
約975億円の損失は、資産の評価減と契約終了の費用に分かれる
損失見込みの大半は現金支出を伴わない減損ですが、残る費用の現金影響と発生時期は開示資料だけでは分かりません。
テルモの完全子会社Terumo Blood and Cell Technologies(テルモBCT)は2021年、CSL Plasmaとの協業を始めました。
テルモBCTは米国の血漿採取センターへ、原料血漿を採るシステムを供給してきました。
両社は、移行期間の終了後に既存契約を解除することで合意しています。
会社は関連事業の将来収益計画を見直し、財務影響を約6.1億ドル、約975億円と見積もりました。
内訳は、米国の生産拠点にある製造設備・機械装置・製品技術などの減損が約4.5億ドル、約720億円です。
テルモはこの部分について、現金支出を伴わない費用と説明しています。
残る約1.6億ドル、約255億円は、移行期間中の事業損失と契約解除・事業再編に伴う費用などです。
開示は、この金額をさらに現金支出と非現金費用に分けていません。
したがって、975億円全額を一度に現金で支払う、または全額が会計上だけの損失だと扱うのは正確ではありません。
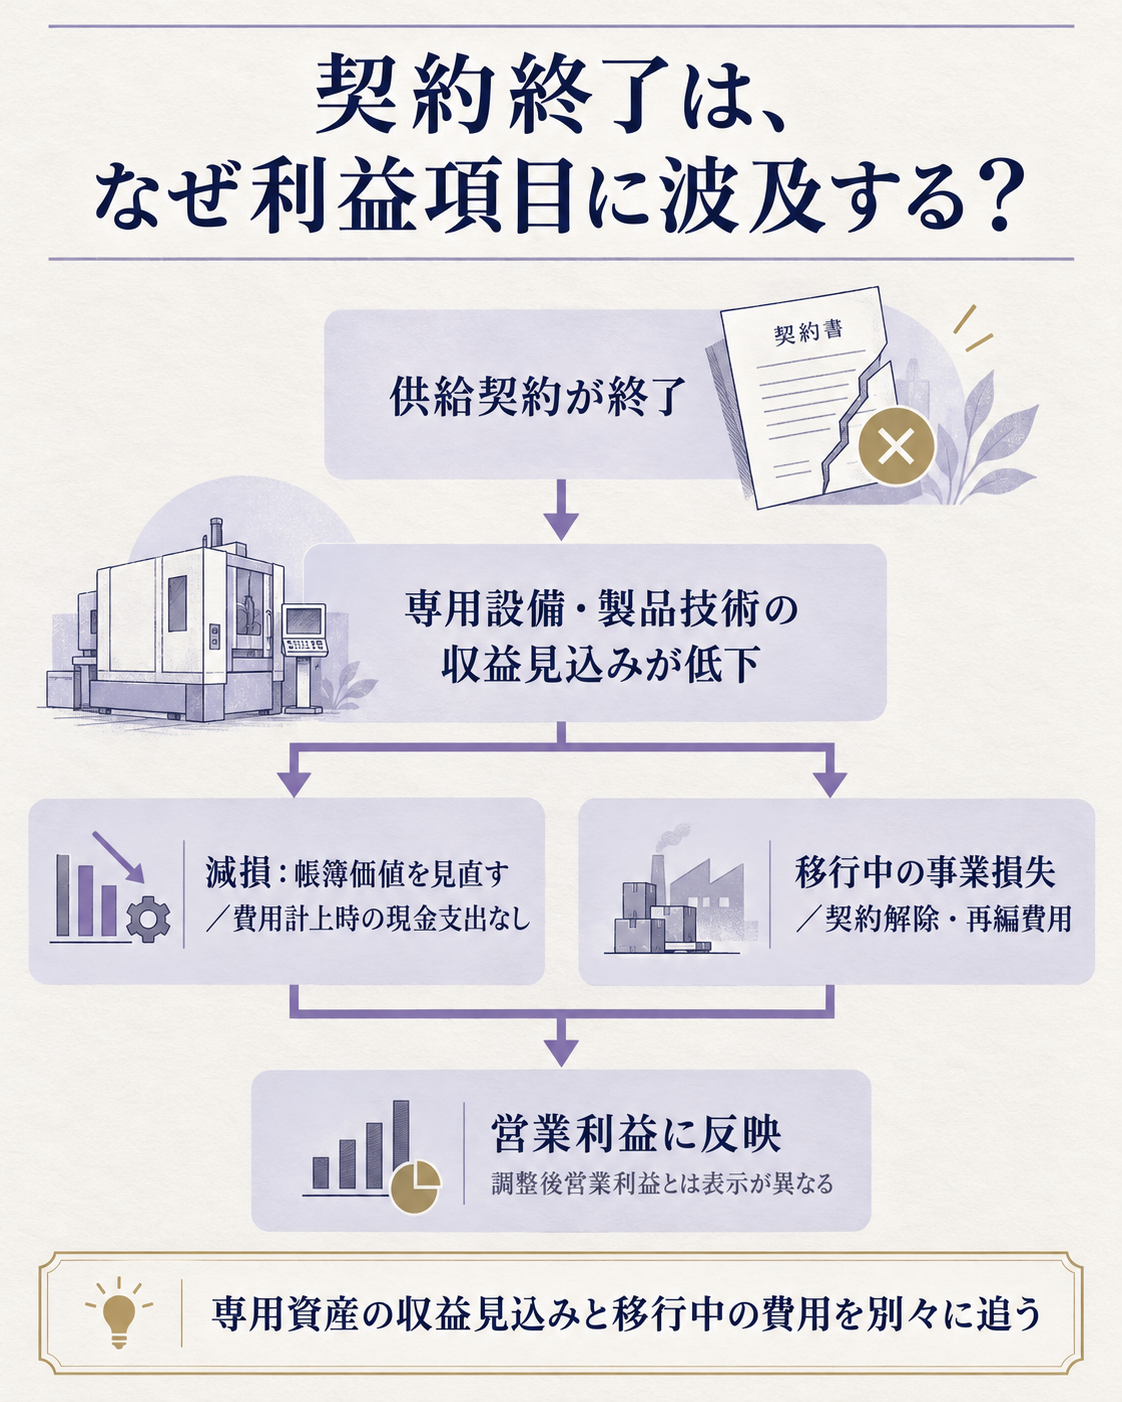
減損は、将来の稼ぐ力を見直して、帳簿に載せた設備や技術の価値を下げる処理です。
費用計上時に同額の現金が出ていくわけではありませんが、資産から期待できる収益が以前の計画より小さくなったことを示します。
設備を他の顧客や用途へ転用できるかは、今回の開示だけでは判断できません。
第1四半期は拡大、それでも利益の中身を分けて見る
血液・細胞テクノロジー事業は第1四半期に増収でしたが、顧客別売上は公表されておらず、今回の契約の影響額は特定できません。
2027年3月期第1四半期のグループ売上収益は3,118億円で、前年同期比19.9%増でした。
為替の影響を除くと9.4%増です。
調整後営業利益は796億円で34.7%増、為替影響を除いても25.3%増えています。
血液・細胞テクノロジーカンパニーの売上収益は608億円で17.7%増でした。
為替影響を除く伸びは6.1%です。
これは契約先ごとの売上を示す数字ではありません。
血液・細胞事業全体が伸びていたことと、CSL Plasma向け契約が今後どうなるかは、別の情報として扱う必要があります。
営業利益は前年同期比60.1%増でしたが、会社は売上総利益の増加に加え、米国関税の還付と受取和解金を要因に挙げています。
つまり、この四半期の利益の伸びにも一時的な要素があります。
調整後営業利益と営業利益を並べ、繰り返し得られる利益と一時的な収益を見分けることが欠かせません。
同じ精密機器に分類される会社でも、テルモの血液・細胞技術と、内視鏡、光学、カメラなどでは需要の発生源が異なります。
ひとつの契約解除を精密機器業界全体の需要減と読み替えることはできません。
今回の材料は、特定事業の契約・資産・移行費用が通期利益にどう伝わるかを読む事例です。
契約の終了は、売上だけでなく設備と費用にも波及する
顧客向けの供給が終わると、売上の減少だけでなく、専用設備や移行中の固定費も計画し直すことになります。
血漿採取システムは、顧客のセンターで使う設備と、供給側の製造設備・製品技術が組み合わさった事業です。
契約が続く前提で作った将来計画が崩れると、設備を使い続けられるか、別の顧客へ転用できるか、契約終了までにどの費用が残るかを確認します。
テルモの開示は、こうした見直しを受けて関連資産の減損を見込んだと説明しています。
予算では、売上減少、移行期間中の事業損失、再編費用、将来の減価償却費を別々に置くと、影響が一時的か継続的かを追いやすくなります。
たとえば、営業利益が下がる一方で調整後営業利益が維持されたときは、除外された費用の中身と、除外後の利益を支える売上の前提を確かめます。
テルモは、減損によって将来の償却費負担が軽くなることなどから、調整後営業利益に約20億円の押し上げ効果を織り込んでいます。
また、9月30日に発表した米Arsenal Medical社の買収に伴う研究開発費など約20億円も予想に反映しました。
異なる理由の金額が同じ利益予想に入るため、契約終了だけの効果と他の施策を分けて読む必要があります。
見立てと監視ポイント
次に見るべきなのは、損失見込みの確定度と、血液・細胞事業が移行後にどの売上を積み上げるかです。
- 契約の移行期間と終了時期。供給の引き継ぎが進むにつれて、事業損失や再編費用の見込みがどう変わるかを確認します。
- 血液・細胞テクノロジーカンパニーの売上収益と調整後営業利益。為替影響を分けて追い、事業全体の成長が続くかを見ます。
- 減損後の設備利用と営業キャッシュフロー。会社は費用の概算が交渉条件や資産評価で変わる可能性を示しているため、実際の支出額と計上時期は今後の開示で確かめます。
顧客別の売上や新しい供給契約が公表されなければ、損失を特定顧客の売上比率に置き換えることはできません。公開されるセグメント数値と会社予想の差を、確認できる範囲で追うのが妥当です。
腹落ち確認の問い
今回の下方修正を読むときは、契約終了の会計処理と、移行後の事業の稼ぐ力を分けて考えます。
営業利益の減少が一時的な費用によるものか、将来の売上や設備稼働にも長く影響するのかを判断するには、次にどの数字と説明を確認すればよいでしょうか。
考え方
まず、減損・移行期間中の損失・契約解除と再編費用を分け、現金支出の有無や発生時期を確かめます。
次に、調整後営業利益だけでなく、血液・細胞事業の売上と営業キャッシュフローを追います。
契約別の情報がない間は、セグメント全体の伸びから個別契約の影響を推定しないことが大切です。
もっと詳しく知りたい人へ
一次資料では修正予想と費用の内訳を、業界資料ではテルモと他社の事業構成の違いを確認できます。
- 供給契約の解除と通期予想修正(テルモ、2026年10月8日) — 影響額の概算、非現金の減損、修正後の予想を確認できます。
- 2027年3月期第1四半期決算短信(テルモ、2026年8月7日) — 前年同期との比較、地域別・事業別売上、調整後営業利益の定義が分かります。
- テルモレポート2026 — 成長戦略GS26と血液・細胞テクノロジーを含む事業の方向性を読めます。
- 精密機器業界基礎ガイド — 医療機器と光学・計測機器で需要の仕組みが異なる理由を整理できます。
- 精密機器主要プレイヤー比較 — テルモ、オリンパス、HOYA、ニコン、キヤノンの事業構成と財務を横に比べられます。
出典
- 一次情報 — テルモ「主要取引先との供給契約の解除に伴う損失等の計上、および2027年3月期通期連結業績予想の修正に関するお知らせ」(2026年10月8日)。CSL Plasmaとの合意解除、2021年からの協業、移行期間、約6.1億ドル・約975億円の財務影響、約4.5億ドルの非現金減損と約1.6億ドルの移行・解除・再編費用、修正前後の予想を照合しました。
- 一次情報 — テルモ「2027年3月期第1四半期決算短信」(2026年8月7日)。グループと血液・細胞テクノロジーカンパニーの前年同期比、為替影響を除いた伸び、調整後営業利益の定義を確認しました。
- 一次情報 — テルモ「テルモレポート2026」。中長期成長戦略と事業構成を確認しました。今回の契約終了日、顧客別売上、残る約1.6億ドルの現金・非現金内訳は公表資料から確認できません。