新作と過去作が利益予想を過去最高へ — 日本ファルコム「軌跡」シリーズ1,000万本突破
目次
新作と過去作が利益予想を過去最高へ — 日本ファルコム「軌跡」シリーズ1,000万本突破
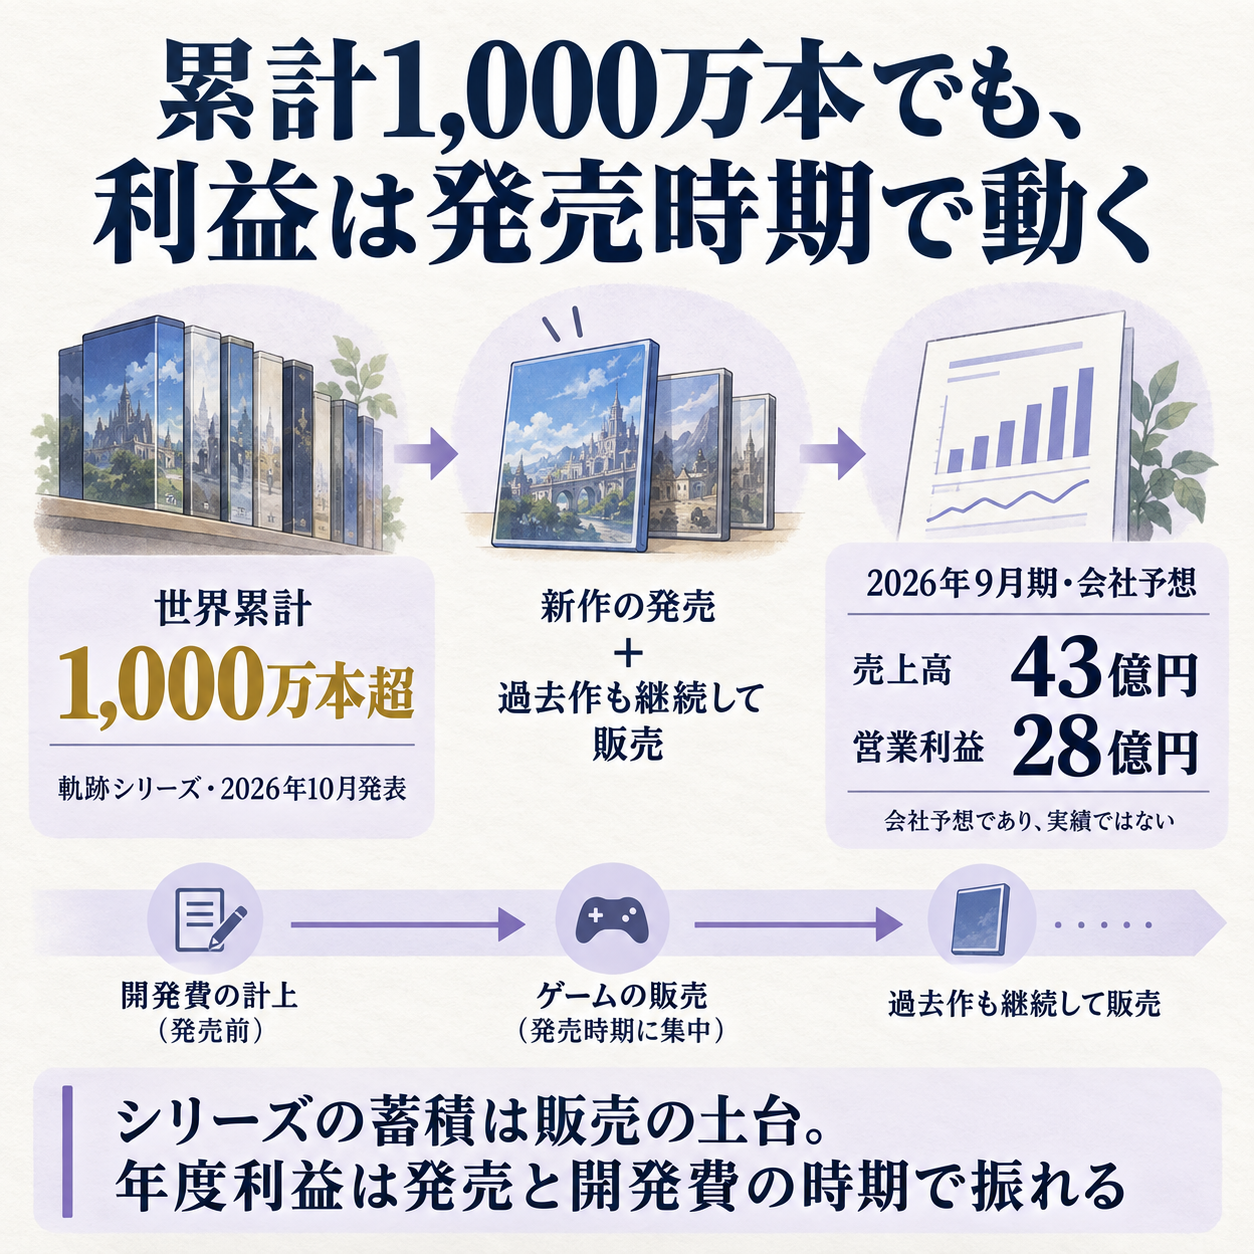
シリーズ累計の販売本数が伸びても、会社の売上が毎年同じように積み上がるとは限りません。
日本ファルコムは10月7日、「軌跡」シリーズの世界累計販売が1,000万本を超えたと発表しました。
同日には2026年9月期の業績予想を引き上げ、売上高43億円、営業利益28億円を見込みます。
会社は新作と既存タイトルの販売が伸びたと説明していますが、作品ごとの売上額や販売本数は明らかにしていません。
予想は売上より利益の伸びが大きい
今回の修正対象は、2025年10月から2026年9月までの2026年9月期通期です。
10月7日時点の会社予想では、売上高は従来の36億円から43億円へ、営業利益は22億円から28億円へ増えました。
経常利益も22億円から28億円、当期純利益は15億円から19億円です。
売上高の修正率は19.4%、営業利益は27.2%で、営業利益の増額率が上回ります。
| 指標 | 従来予想 | 修正後予想 |
|---|---|---|
| 売上高 | 36億円 | 43億円 |
| 営業利益 | 22億円 | 28億円 |
| 経常利益 | 22億円 | 28億円 |
| 当期純利益 | 15億円 | 19億円 |
会社は、修正後の売上高と各利益が過去最高になる見込みとしています。
ただし、これは決算実績ではなく、9月末で終了した事業年度の予想値です。
開示資料は作品別の販売額や利益への寄与を分けていません。
営業利益の増額率が売上高を上回る理由を、特定作品の採算や値上げだけに結び付けることもできません。
会社が挙げた販売要因は、9月17日に全世界で発売した「空の軌跡 the 2nd」、7月16日に日本・アジアで発売した「亰都ザナドゥ -桜花幻舞-」、そして「空の軌跡 the 1st」の世界的な販売継続です。
シリーズ累計1,000万本という節目は、長く遊ばれてきた作品群に新作が加わり、複数のタイトルが同時に売上へ寄与する姿を示します。
ただし、これはシリーズ開始以来の累計で、2026年9月期に売れた本数ではありません。
今回の利益予想の上方修正と同じ資料で発表された節目ではありますが、累計本数をそのまま当期売上に置き換えることはできません。
会社の説明から各作品の寄与を分けて推定することもできません。
8月公表の第3四半期決算短信では、2025年10月から2026年6月までの9か月累計で、売上高は約22億円、営業利益は約12.6億円でした。
前年同期から売上高は111.8%増、営業利益は485.2%増です。
今回の通期予想から9か月実績を単純に差し引くと、残る7〜9月に売上高約21億円、営業利益約15億円を見込む計算になります。
これは決算短信の実績と10月7日の会社予想の差であり、実際に達成した額ではありません。
大きな発売が年度末に重なると、年間の数字が最後の四半期に集中しやすいことが分かります。
過去作を売る経路があっても、利益は発売時期で動く
日本ファルコムの売上には、新作ソフトを販売する製品部門と、海外版や旧作などを扱うライセンス部門があります。
2026年9月期第3四半期までの9か月累計では、売上高22億円に対してライセンス部門が約19億円、製品部門が約3億円でした。
ライセンス部門は合計の大半を占めます。
ただし、ライセンス部門をそのままロイヤルティ(他社に作品の利用を認めて受け取る使用料)とみなすのは誤りです。
決算短信では、複数のゲーム機やPC向けの海外版、旧作PC・Steam版の販売、スマートフォン向けRPGなどが同じ部門に含まれます。
過去作を別の地域や機種へ展開する販売の窓口ではありますが、すべてが同じ契約形態や利益率とは限りません。
会社はゲーム開発・販売を単一の事業区分で報告しており、製品部門とライセンス部門それぞれの利益額は開示していません。
したがって、売上構成だけから、どちらが利益をどれだけ稼いだかを計算することもできません。
発売が年度のどこにあるかも、売上と利益を左右します。
第3四半期決算短信は、新製品の発売月に売上が集中する傾向があり、作品数を増やす時期には開発費が先行すると説明していました。
新作の発売前に費用が出て、発売後に売上がまとまって計上されれば、同じ作品を作っていても四半期ごとの数字は平らになりません。
今回の修正は9月発売の新作を含む販売増を会社が報告したものですが、翌年度にも同じ発売条件が続くとは限りません。
作品ごとに開発開始、発売、海外版や別機種版の投入を並べると、どの年度に費用と売上が入るかを分けて考えられます。
過去作の販売が続いていても、新作の発売間隔が延びる年に同じ利益を保てるとは限らず、販売の継続性と発売時期の両方が必要です。
2025年9月期の売上高は約26億円、営業利益は約13億円でした。
2019年から2024年の売上はおおむね25億円前後で推移し、営業利益率は長期的に低下したあと、2025年9月期に回復しています。
2026年9月期予想はその水準から大きく伸びる形です。
新作の発売と過去作の販売が重なる年度と、開発を進めて次の発売を待つ年度を分けて考えないと、今回の利益水準を平常時の基準と誤認するおそれがあります。
予算では販売本数より、売上が入る時期を分ける
シリーズ累計本数は作品群が積み上げた実績を示しますが、単年度の売上や利益とは別のものです。
累計販売が伸びても、毎年の販売数が一定とは限りません。
新作の予約・発売直後の販売、旧作の継続販売、海外版や移植版の発売時期を別々に追うと、どの収入が今年度に寄与したかを整理できます。
予算を作る側では、作品単位に発売時期、対応機種、地域、販売経路を置き、開発費や宣伝費の先行時期も合わせます。
たとえば新作の発売が翌期へずれた場合、制作費は今期に残り、売上は後ろへ移る可能性があります。
反対に過去作の海外版発売やセールが増えれば、既存タイトルからの売上が補う場合もあります。
ただし、今回の資料には作品別の売上や利益率がなく、補完効果の大きさを数字で置くには追加情報が必要です。
計画では発売が予定どおり進む場合と、四半期をまたいで遅れる場合を並べ、売上の移動だけでなく費用が残る期間も見ます。
過去作の販売見込みは、新作の発売本数とは別に置くと、発売延期時の下振れを見積もりやすくなります。
配当予想は、2026年9月期の1株当たり60円です。
このうち普通配当30円に、シリーズ累計1,000万本を記念する特別配当30円が加わります。
前期の実績は20円(普通配当10円、記念配当10円)でした。
記念部分は今回限りの要素として分け、翌期の還元水準を考える際にそのまま繰り返す前提を置かないことが大切です。
見立てと監視ポイント
次の決算では、まず2026年9月期の実績が今回の予想に届いたかを確かめます。
次に、新作の発売直後の売上が落ち着いた後も、海外版や旧作がどれだけ売上を支えたかを見ます。
最後に、次の作品の発売時期と開発費の先行が、翌期の利益をどの程度動かすかを追います。
作品別の数字が開示されなければ、部門売上や発売計画、会社予想の修正理由から限界を意識して読み解く必要があります。
1,000万本という累計実績は、シリーズが長く販売される可能性を示します。
しかし、過去作の販売力があっても、年度ごとの売上は新作の発売日、地域展開、機種展開、開発費のタイミングで変動します。
今回の最高益予想が次年度以降の標準になるかは、発売の谷間で既存作品がどれだけ売れるかと、新作開発の費用をどれだけ吸収できるかで変わります。
腹落ち確認の問い
シリーズ累計1,000万本を超えたなら、次年度も今年度と同じ水準の売上が続くと見てよいでしょうか。
考え方
その数字だけでは判断できません。
累計販売本数はシリーズ開始からの合計で、単年度に売れた本数や翌年度の売上を示す指標ではありません。
新作の発売時期、過去作の継続販売、地域・機種ごとの展開、開発費の計上時期を分けて追う必要があります。
作品別の開示がない以上、会社全体の売上予想から各タイトルの寄与を逆算することもできません。
出典
- 日本ファルコム・2026年9月期通期業績予想の修正 — 10月7日付の修正前後予想、販売要因、過去最高の見通しを確認できます。
- 日本ファルコム・軌跡シリーズ累計販売と記念配当の発表 — 世界累計販売1,000万本と配当の内訳を確認できます。
- 日本ファルコム・2026年9月期第3四半期決算短信 — 9か月累計の売上、部門内訳、発売時期と開発費の説明を確認できます。
- 日本ファルコム・2025年9月期決算短信 — 前期の売上・営業利益と過去作の販売構成を確認できます。
もっと詳しく知りたい人へ
- 通期業績予想の修正資料 — 2026年9月期予想の増額幅と、会社が示した販売要因を確認できます。
- 累計販売1,000万本と記念配当の発表 — シリーズ累計の基準と普通配当・特別配当の内訳が分かります。
- 2026年9月期第3四半期決算短信 — ライセンス部門に含まれる販売活動と、新作発売・開発費のタイミングを読めます。
- 2025年9月期決算短信 — 今期予想と比較する前年実績を確認できます。
- 業績・財務の推移 — 2019年以降の売上と利益の動きを確認できます。
- 情報・通信業業界基礎ガイド — ゲームを含む情報通信業界の事業構造と収益源を確認できます。