利益が伸びた日に、株主への返し方も厚くなった — ハイデイ日高の中間決算・増配・最大35億円の自社株買い
#投資-決算#IR#外食#IND33-c#MKT-EQUITY
利益が伸びた日に、株主への返し方も厚くなった — ハイデイ日高の中間決算・増配・最大35億円の自社株買い
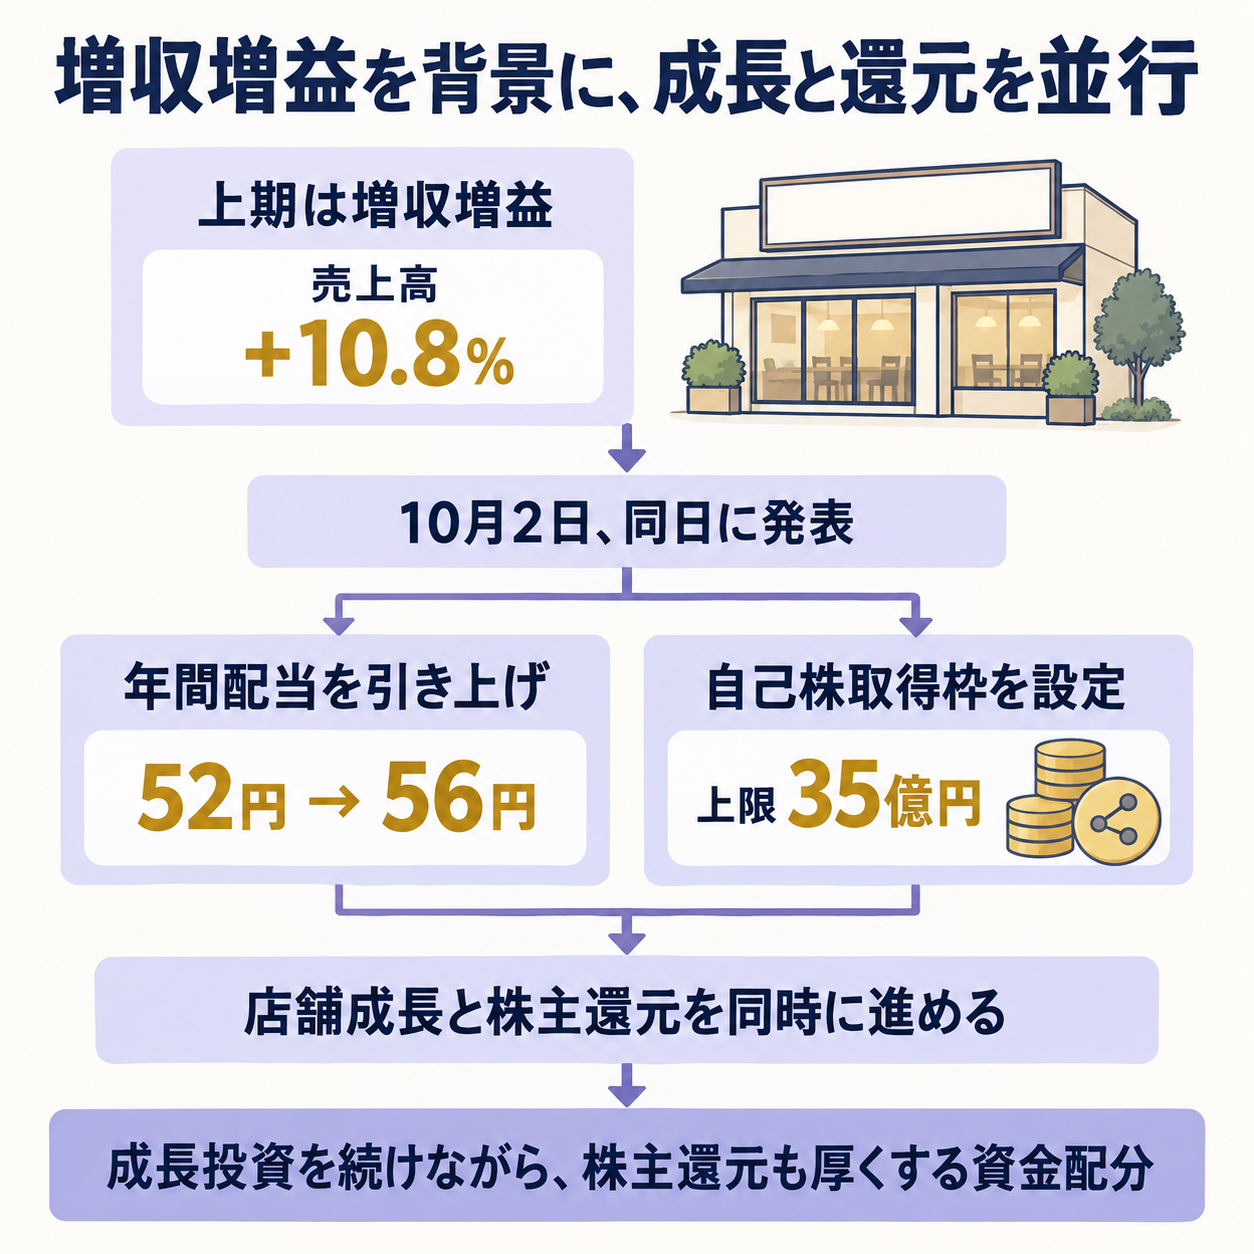
日高屋を運営するハイデイ日高は、上期の増収増益を発表した同じ日に、増配と大規模な自己株式取得(会社が自社の株を買い戻すこと)も決めました。
上期の利益は売上と並んで伸びた
2026年3〜8月の売上高(商品販売などの収入)は340億6,300万円で、前年同期を10.8%上回りました。
営業利益(本業の稼ぎ)は40億6,700万円で11.0%増、純利益(税金なども差し引いた最終利益)は27億7,400万円で11.4%増です。
売上だけでなく、本業の利益と最終利益も二桁で伸びています。
会社の売上高は、2024年2月期の487億7,200万円、2025年2月期の556億3,000万円、2026年2月期の622億5,300万円と増えてきました。
直営店舗数も2026年2月末に472店まで拡大しています。
最新の中間期は、この数年続く規模拡大の流れの中にあります。
通期会社予想は売上高670億円、営業利益68億円、純利益45億円です。
中間期だけで見ると通期目標に対する進捗は売上約51%、営業利益約60%、純利益約62%になります。
これらは単純な割り算で、季節要因や下期の費用を調整した予測ではありません。
上期の進捗率だけを見て、通期上振れが決まったとは読めません。
通期予想から上期実績を引くと、下期に必要な額は売上329億3,700万円、営業利益27億3,300万円、純利益17億2,600万円です。
これも会社予想と中間実績の差を出しただけで、下期の確定値ではありません。
利益の進捗が売上より先に進んでいるからといって、残り半年も上期と同じ利益率で走るとは限らないため、費用の出方と会社の見通しを合わせて読みます。
同じ2026年度の3〜8月、吉野家の月次報告では既存店売上が前年同期比6.5%増、全店売上が10.7%増でした。
既存店の客数は1.3%増、客単価は5.1%増です。
ハイデイ日高の全社売上増加率は吉野家の全店値と近く、外食需要や価格の追い風も無視できません。
一方、ハイデイ日高の決算売上には店舗数の変化も含まれるため、この数字だけで既存店の勢いを競わせることはできません。
飲食店の売上は、営業店舗数、来店客数、客単価が重なって決まります。
月次売上だけでは、既存店で客が増えたのか、新店が寄与したのか、価格改定で一人当たりの支払いが増えたのかを分けられません。
吉野家の開示は客数と客単価を分けていますが、同じ数字がハイデイ日高にも当てはまるわけではありません。
決算全体の二桁成長を、既存店の強さだけに読み替えないことが大切です。
配当と買い戻しを同じ日に示した
業績発表と同じ2026年10月2日、会社は年間配当予想を1株52円から56円へ引き上げました。
さらに、自己株式を最大117万8,000株、金額で35億円まで取得する方針を公表しました。
株数の上限は発行済株式の約3.27%に相当します。
今回の買い付けはToSTNeT-3(取引所の立会外で行う買付方式)による予定です。
35億円は取得枠の上限で、実際にその全額を使ったという意味ではありません。
配当の増額と買い戻しを同じ開示日に出したことが、今回の資本配分の特徴です。
会社は以前から、店舗網と売上を伸ばしながら株主還元も進める方針を示しています。
2025年4月の中期計画では、2030年2月期に売上高750億円、営業利益率(売上に対する本業利益の割合)10%、店舗数550店を目指すとしました。
この店舗数はフランチャイズ(加盟店)を含みます。
2026年2月末の472店は直営店舗数なので、両者を差し引いて必要な新店数を単純計算することはできません。
同計画は、食材費や人件費などの上昇を認めたうえで、生産性を上げて営業利益率を守る考えを示しています。
過去3期の売上拡大が続くなかで、次の課題は店舗数だけでなく、1店あたりの利益と投資回収を保てるかです。
新店を増やしても、採用難や立地条件の悪化で開店が遅れたり、既存店から客を移したりすれば、計画上の売上だけが先に膨らむことがあります。
2026年2月期の営業利益率は10.6%で、計画が掲げる10%を上回りました。
ただし、これは過去実績であり、現在の食材費や人件費を吸収できることを保証する数字ではありません。
今後は売上の伸びだけでなく、1店あたりの人員配置や営業時間、商品構成が営業利益を支えるかまで見る必要があります。
成長資金を残してから還元を測る
ハイデイ日高の強みは、関東の駅前や繁華街への集中出店と、セントラルキッチン(複数店の仕込みをまとめる調理拠点)を組み合わせている点です。
会社説明では、立地を集中させることで店舗間の配送や運営を効率化し、低価格を支えてきたとしています。
直営店中心のため、商品や店舗運営をそろえやすい面もあります。
ただし、出店を続けるには物件、人材、厨房設備、既存店の修繕に資金が要ります。
会社自身も中期計画で、好立地物件の確保競争や人材採用・育成を課題に挙げ、店舗数の計画を見直しました。
売上目標だけを追うと、開店後に採算が整うまでの時間や、既存店との商圏重複を見落とします。
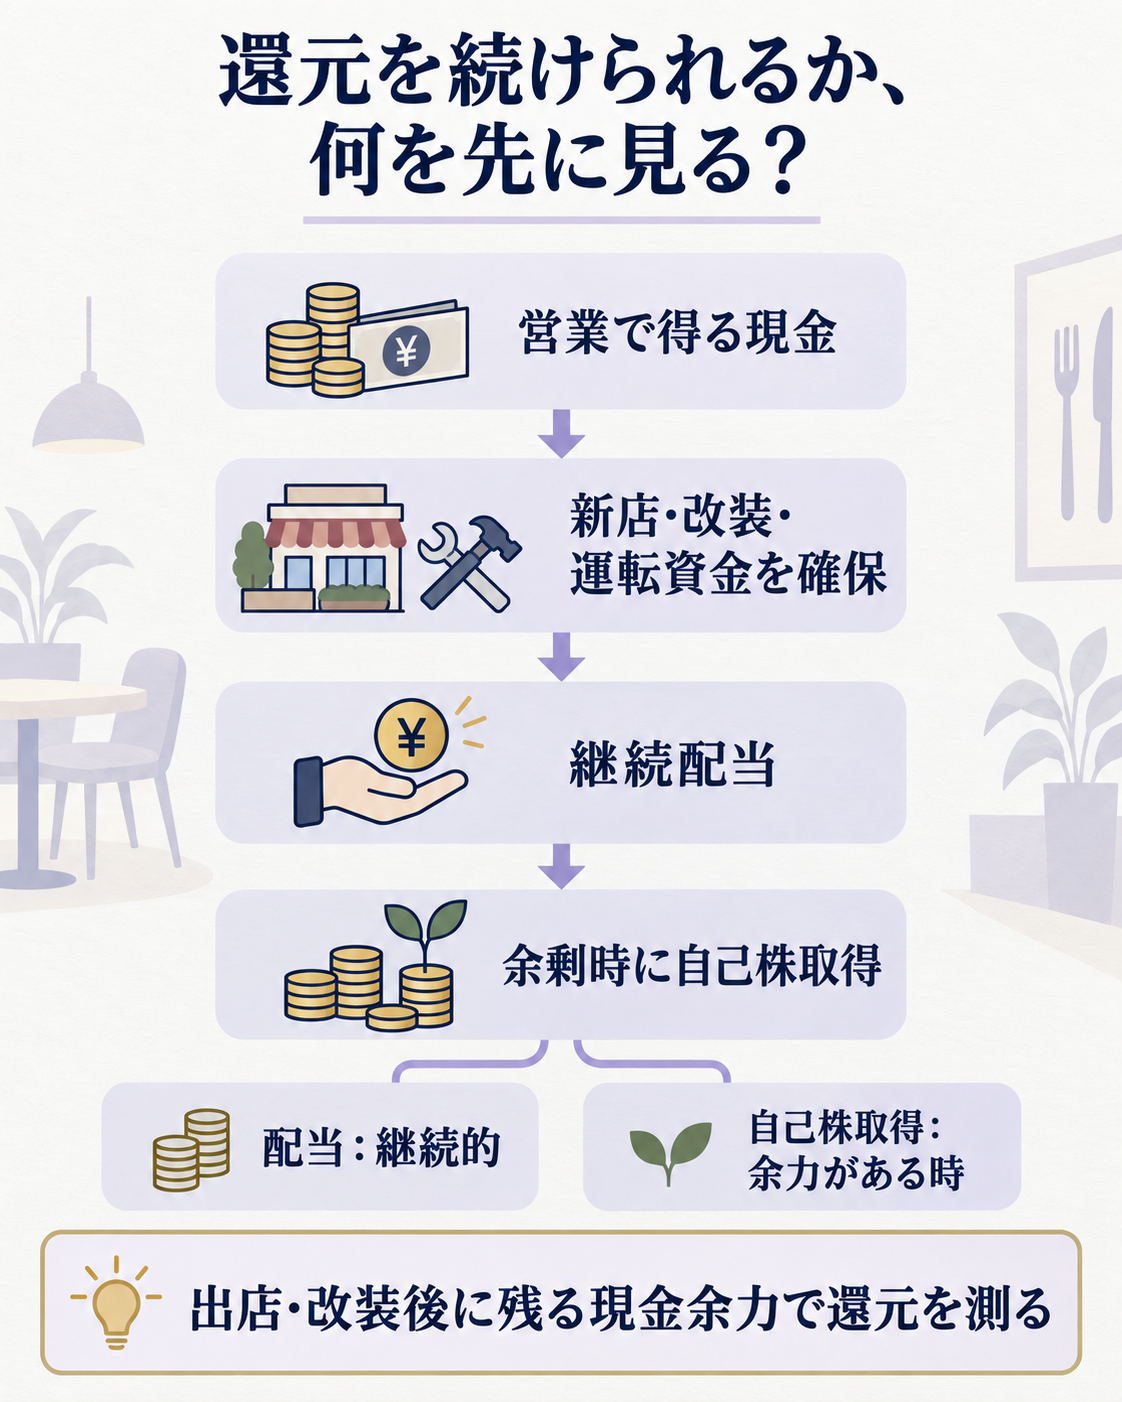
利益の一部を配当し、株式を買い戻す判断は、設備投資や運転資金を確保した後の余力で評価する必要があります。
上期純利益27億7,400万円に対し、買い戻し枠の上限35億円は単純比較で約1.3倍です。
ただし、上期利益と一度きりの取得枠は期間も資金源も同じものではありません。
実際の負担は、手元現金、営業活動で得る現金、出店・改装支出、配当を合わせて見ます。
配当は株主へ継続的に現金を渡す仕組みで、いったん引き上げると、利益が弱い年にも維持する期待が生まれます。
自己株取得は一度の資本政策で、取得後に同じ規模を繰り返す義務はありません。
したがって、年間配当の引上げは将来の固定的な負担に近いものとして、買い戻し枠はその時点の余力と投資機会を見た一時判断として分けて読む必要があります。
予算を組む側なら、計画店舗数を置くだけでなく、新店が何か月で営業黒字に届くか、初期投資を何年で回収するか、賃金や食材価格が上がった場合も粗利(売上から食材など仕入れ費用を引いた額)を維持できるかを並べます。
その後で、出店計画を崩さずに継続できる配当水準と、余剰資金が出た場合の自己株取得を分けて考えます。
利益が伸びていることは還元の根拠になりますが、現金の余裕をそのまま証明するものではありません。
見立てと監視ポイント
今回の発表は、店舗拡大を続ける方針と株主還元を並行させる意思を示しました。還元が無理なく続くかは、利益の伸びだけでなく、既存店の来客数、単価、出店後の採算を追って判断する必要があります。
今後は、第一に既存店売上を客数と客単価に分け、値上げだけで伸びを作っていないか。
第二に、出店数と閉店数、新店の立ち上がりが中期計画に沿うか。
第三に、営業キャッシュフロー(本業から実際に入った現金)から設備投資・配当を差し引いた後も現金が増えるかを見ます。
買い戻し枠を設定したことと、上限まで実行したことも分けて追跡します。
腹落ち確認の問い
売上と利益が伸びる会社が増配と自己株買いを同時に発表したとき、還元を持続できるか判断するには、利益以外にどの数字を確認すべきでしょうか。
考え方
まず営業キャッシュフローから新店投資・改装・配当を引いた後の資金余力を見ます。
次に、出店後の回収期間や既存店の客数を確かめます。
利益が出ていても、投資の先払いで現金が減る局面はあるため、利益と現金を別々に追うのが出発点です。
もっと詳しく知りたい人へ
- 2027年2月期中間決算短信 — 上期業績、通期予想、財務諸表の原文を確認できます。
- 年間配当予想の修正と自己株式取得のお知らせ — 同日に示した還元策と取得条件を確認できます。
- 中期経営計画「Hiday Challenge」とハイデイ日高の会社概要・業績 — 出店目標や売上計画、直営店舗数、利益率を確認できます。
- 吉野家の月次報告 — 同時期の全店・既存店の売上、客数、客単価を比較できます。
- サービス業業界基礎ガイド — 外食を含むサービス業の事業構造を整理できます。
- サービス業主要プレイヤー比較 — 上場サービス企業の収益性や財務指標を比較できます。
出典
- 一次資料: 株式会社ハイデイ日高「2027年2月期第2四半期(中間期)決算短信」(2026-10-02)— https://www.release.tdnet.info/inbs/140120261002545200.pdf 。掲載日と上期売上高・営業利益・純利益、通期予想をTDnet原文で確認しました。
- 同日発表: 年間配当予想の修正(2026-10-02)、自己株式取得(2026-10-02)。配当額、株数・金額の上限、取得方法をそれぞれ原文で照合しました。取得は上限の公表であり、実行済みの事実としては扱っていません。
- 会社計画: 中期経営計画「Hiday Challenge」(2025-04-11)。2030年2月期目標の店舗数はフランチャイズを含むため、2026年2月末の直営472店舗とは範囲が異なります。
- 業界比較: 吉野家ホールディングスの2026年度月次報告。3〜8月の既存店・全店の前年同期比を参照しました。ハイデイ日高の中間決算売上とは集計範囲が異なるため、競争力の優劣を示す比較には用いていません。