利益予想は大幅増、それでも最終利益は前年に届かない — 古野電気と造船需要の前倒し
目次
利益予想は大幅増、それでも最終利益は前年に届かない — 古野電気と造船需要の前倒し
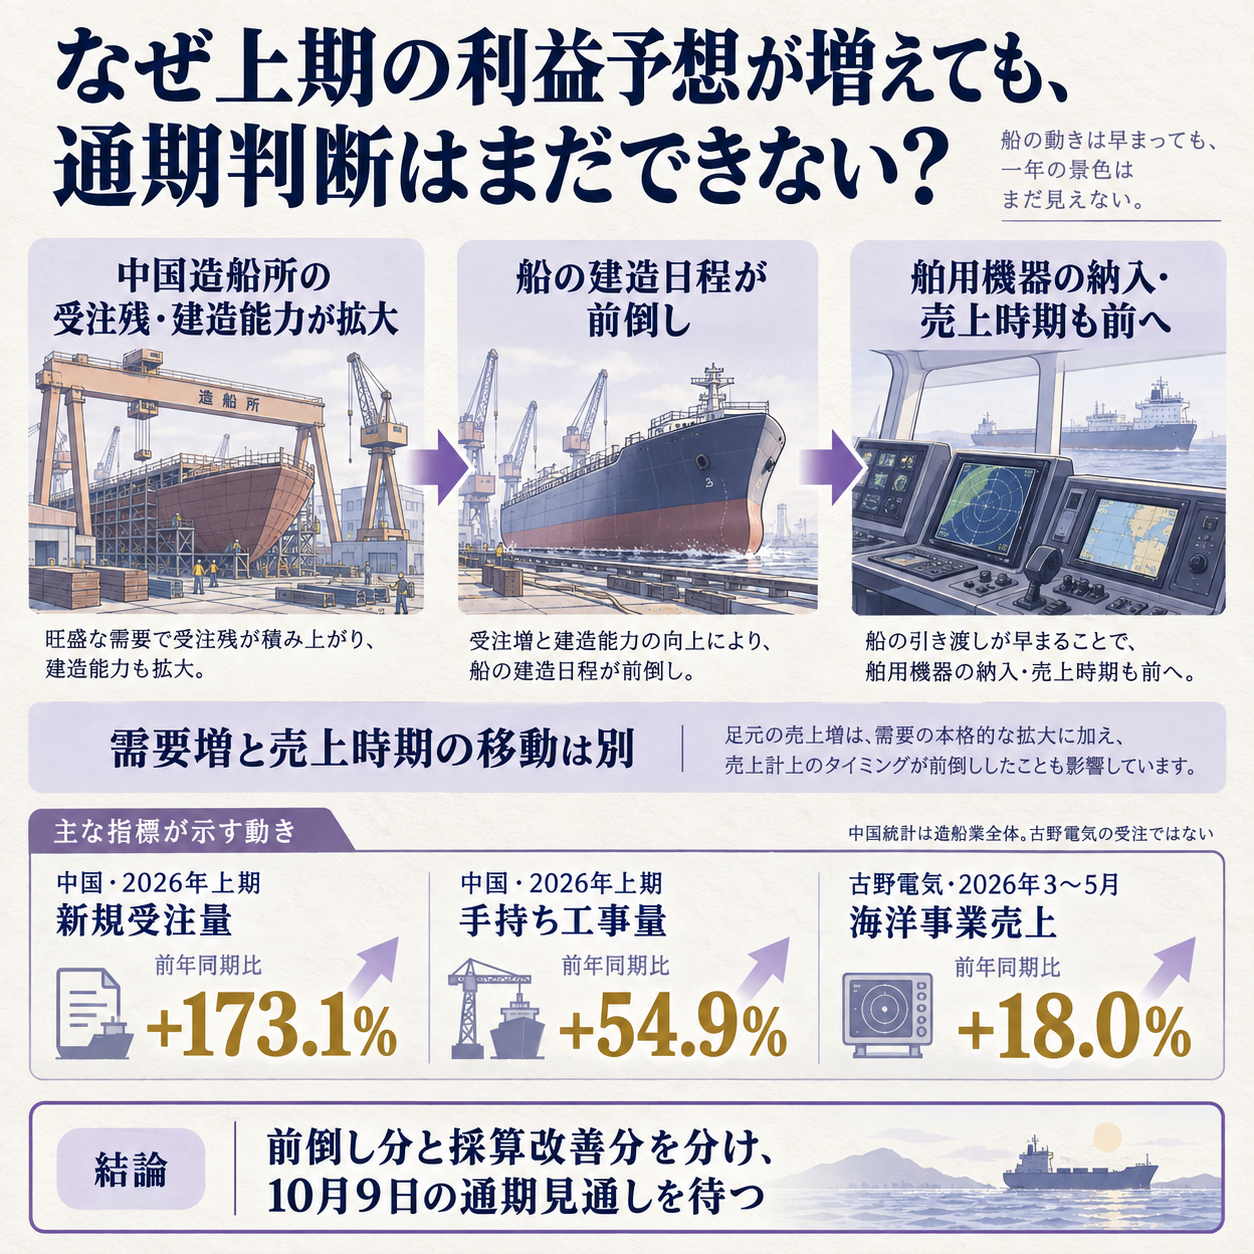
利益予想が大きく上がっても、その増益をそのまま来期の稼ぐ力とみなせるとは限りません。
古野電気は中間期の営業利益予想を引き上げましたが、最終利益の予想は前年の中間実績を下回っています。
会社説明には、中国の造船所で建造日程が前倒しされ、商船向け機器の販売が想定を上回ったことが表れています。
上期予想は増額、最終利益は前年に届かない
今回の修正は売上と営業利益を押し上げましたが、前年との比較では利益の段階ごとに景色が違います。
古野電気は10月6日、2027年2月期の中間期(2026年3〜8月)の連結業績予想を修正しました。
売上高の予想は799億円、営業利益は128億円、経常利益は137億円、親会社株主に帰属する純利益は99億円です。
営業利益は修正前の100億円から28億円引き上げられました。
| 指標 | 修正前予想 | 修正後予想 | 前年中間実績 |
|---|---|---|---|
| 売上高 | 760億円 | 799億円 | 686.53億円 |
| 営業利益 | 100億円 | 128億円 | 93.03億円 |
| 経常利益 | 100億円 | 137億円 | 101.69億円 |
| 親会社株主に帰属する純利益 | 80億円 | 99億円 | 101.90億円 |
修正後予想を前年中間実績と比べると、売上高は約16%、営業利益は約38%上回ります。
一方、純利益は約2.8%下回ります。
営業段階では前年を超える見通しでも、最終利益まで同じ形で伸びているわけではありません。
会社の発表は今回の増額要因を営業利益中心に説明しており、純利益が前年に届かない理由を項目別に分解してはいません。
建造日程が前に動くと、機器の売上時期も動く
会社が示した直接のきっかけは、商船向け需要の消失ではなく、販売時期の前倒しです。
古野電気の説明では、為替はおおむね想定どおりでした。
予想を上回った主な要因は商船市場向けの販売です。
中国の造船所で受注残(受注済みで、まだ建造・引き渡しを終えていない船)が積み上がり、建造能力も広がったため、船の建造時期が想定より早まりました。
それに伴って機器販売も前に動いたと会社は説明しています。
船に搭載する航法・通信機器は、造船工程と無関係に販売される製品ではありません。
船体の建造や艤装(船に機器を取り付ける工程)の予定が変われば、装置の納入や検収(顧客が納入品を確かめて受け入れること)、売上計上の時期にも影響します。
これは発表内容から読み取れる商流のつながりです。
ただし、今回の説明だけでは、前倒しによる販売増が何億円だったか、翌期からどれほど反動が出るかまでは分かりません。
市場全体にも強い動きがあります。
中国工業情報化部の造船統計を掲載した福建省工業・情報化庁の公表では、2026年上期の中国の新規受注量は前年同期比173.1%増、手持ち工事量は54.9%増でした。
これは中国の造船業全体の数字で、古野電気の受注や売上を示すものではありません。
それでも、同社が説明した造船所の活況が業界統計にも表れていることは確認できます。
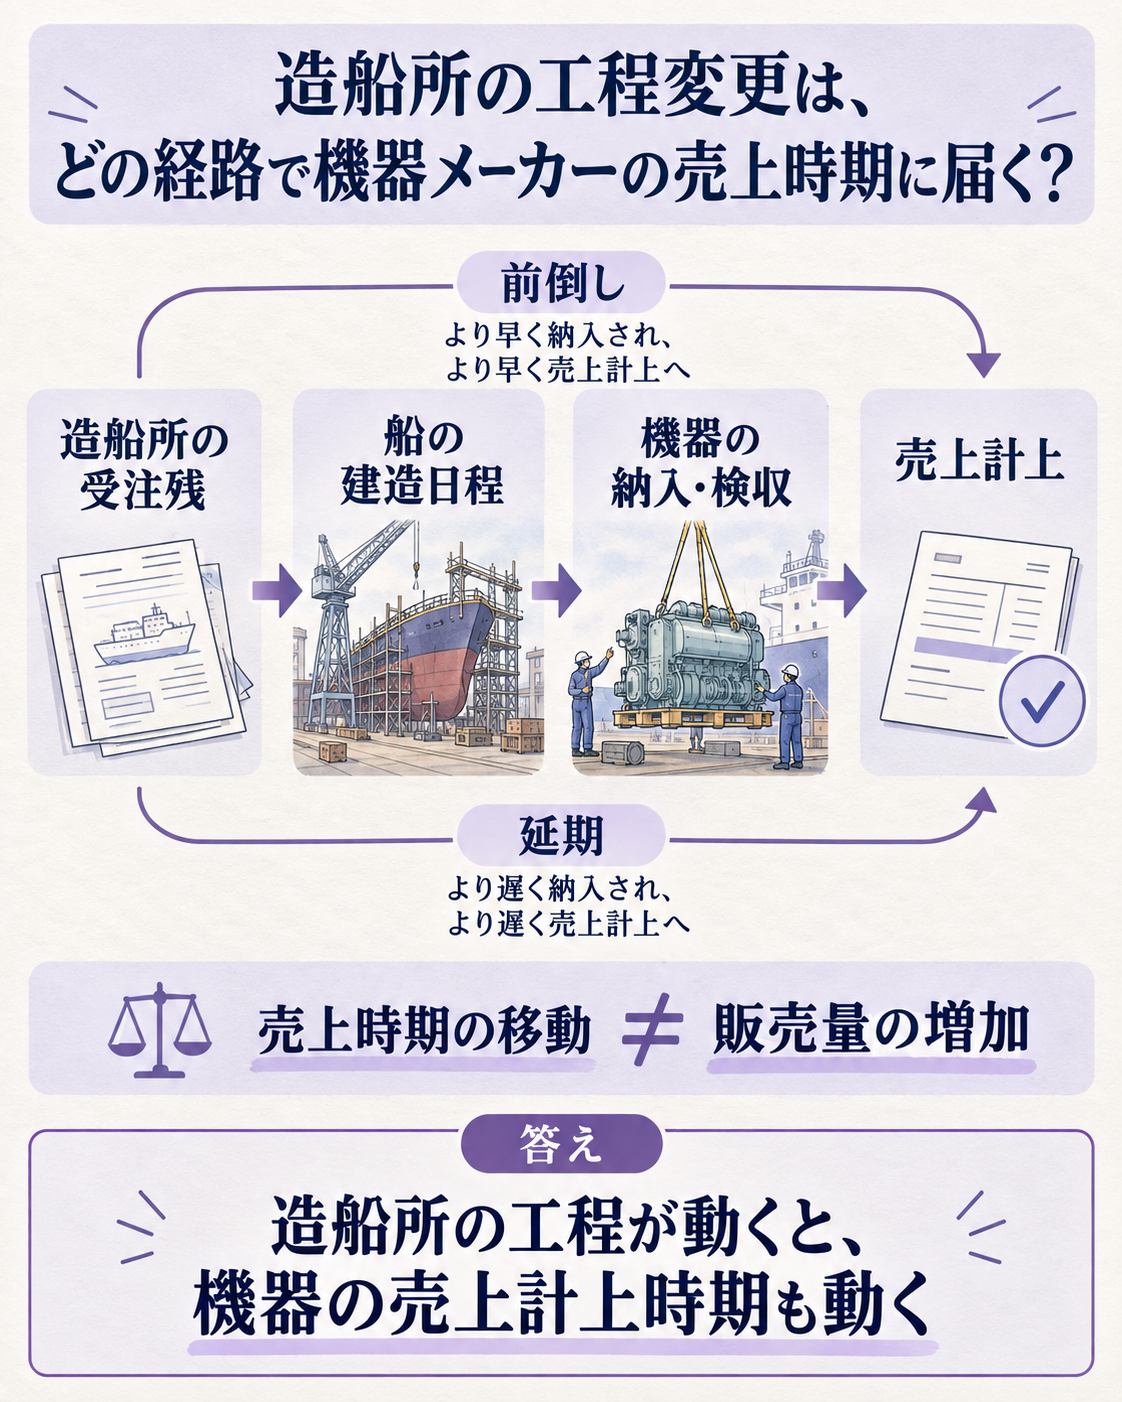
この流れでは、需要の量と売上の時期を分けて見る必要があります。
造船所の受注残が多くても、建造の遅れや延期があれば機器の出荷時期はずれます。
逆に工程が早まれば、注文の総量が急に増えなくても当期売上が先に立つことがあります。
販売計画に使うときは、造船会社の発注だけでなく、建造スケジュール、機器納入、検収、売上計上の時点をつなげて確かめる必要があります。
売上だけでなく、製品構成と価格も利益を動かす
今回の増額は販売時期の変化に加え、売れた製品の構成と価格が採算に影響したと会社が説明しています。
売上が増えても、利益が同じ割合で増えるとは限りません。
機器の種類によって原価や販売価格が異なるため、どの製品が多く売れたかで粗利率(売上高に対する売上総利益の割合)が変わります。
古野電気は、製品構成と価格の適正化によって粗利率が想定を上回ったことも修正理由に挙げました。
この点は第1四半期の実績にも現れています。
2026年3〜5月の売上高は381.15億円、営業利益は56.81億円でした。
前年同期比では売上高が21.8%増、営業利益は65.3%増です。
海洋事業(船舶向け機器を中心とした事業)の売上高は325.64億円で18.0%増、セグメント利益(事業別利益)は57.36億円で45.5%増でした。
売上の伸びより利益の伸びが大きく、会社が挙げた製品構成や価格の影響と整合します。
ただし、この四半期だけでその改善が続くと決めることはできません。
前期の2026年2月期は、売上高1,406.16億円、営業利益162.46億円、純利益167.35億円でした。
海洋事業の売上は1,211.47億円、セグメント利益は167.63億円です。
今回の中間予想の営業利益128億円は、前期の年間営業利益に近づく水準ですが、期間はまだ6か月です。
上期に販売が前倒しされた可能性を含むため、単純に2倍して通期の稼ぐ力を置くのは危険です。
計画を更新するなら、売上増のうち「受注増」「工程前倒し」「製品構成」「価格改定」を別々に扱うと、翌期への持ち越しを見積もりやすくなります。
前倒し分は翌期の出荷を減らす可能性がありますが、製品構成や価格による採算改善は、条件が続くかぎり利益率に残る余地があります。
後者も、競争や原材料費、顧客との価格交渉で変わるため、恒久的な改善と決めつけず、実績で確かめる必要があります。
利益予想を、来期の前提へ移す前に
上期の好調さを年間計画へ反映するには、前倒し分と採算改善分の持続性を分けて検証します。
売上計画では、造船所の工事量を受注残だけで判断せず、どの船がいつ建造され、いつ機器を納める予定かまで落とし込みます。
船の竣工時期がずれれば、機器の売上が四半期をまたぐことがあるためです。
受注残を売上へ変える期間を過去の実績と比べると、今回の増額のうち一時的な時期差がどれほどかを考えやすくなります。
利益計画では、数量、製品構成、価格、製造原価を分けた橋渡し表が役立ちます。
営業利益が増えた理由を一つの「増収効果」にまとめると、翌期に再現しない前倒し分まで平常の利益率に混ざります。
価格と製品構成による改善が続くかは、次の四半期でも粗利率が保たれるか、販売単価と機器の組み合わせに変化がないかで点検できます。
今回の発表時点で、会社は通期業績予想と配当予想を精査中とし、10月9日の中間決算発表に合わせて公表する予定としました。
中間期の見通しだけでは、通期の売上や利益、配当が確定したわけではありません。
年間予算を更新する場面では、この追加発表を受けて、下期へ繰り越す出荷と、利益率に残る改善を切り分けるのが実務的です。
見立てと監視ポイント
判断を更新する材料は、会社の通期見通し、海洋事業の採算、造船所の工程の三つです。
10月9日の発表で通期予想と配当がどう変わるかをまず確認します。
次に、海洋事業の売上成長に対してセグメント利益率と粗利率が保たれるかを見ます。
最後に、中国造船所の受注残が実際の建造・納入へ進む時期を追い、前倒しが続いているのか、上期へ需要が寄ったのかを確かめます。
純利益が前年中間実績を下回る点も、次の資料で項目別に確認したいところです。
営業利益の上振れだけを見て業績全体を評価すると、税金、金融損益、特別損益など別の段階の変化を取り逃すことがあります。
会社が公表する決算内訳を待ち、利益の増減がどの段階で生まれたかを追う必要があります。
腹落ち確認の問い
上期の営業利益予想が前年実績を大きく超えたとき、来期の利益計画にその伸びを反映する前に、どの売上要因と利益要因を分けて確認すべきでしょうか。
考え方
建造時期の前倒しによる売上の移動、造船所の受注増による数量の変化、売れた機器の構成、価格と原価の変化を分けます。
前倒し分は翌期に反動が出る可能性があり、製品構成や価格による粗利率改善は別の条件で続くかを見ます。
通期予想と決算内訳を確認するまでは、上期の伸びをそのまま年率換算しないのが基本です。
出典
- 古野電気:2027年2月期中間期業績予想の修正 — 発表日、修正前後の業績予想、造船所の建造時期と利益率に関する会社説明を確認できます。
- 古野電気:2027年2月期第1四半期決算資料 — 3〜5月期の売上、営業利益、海洋事業の実績を確認できます。
- 福建省工業・情報化庁:2026年上期の中国造船統計 — 中国の造船受注と手持ち工事量の業界全体の変化が分かります。
もっと詳しく知りたい人へ
- 古野電気の中間業績予想修正 — 数値の修正幅と会社が挙げた要因を原文で確認できます。
- 古野電気の2027年2月期第1四半期決算資料 — 今回の予想修正に先行する海洋事業の売上・利益の伸びが分かります。
- 古野電気の2026年2月期決算短信 — 前期通期の業績と海洋事業の規模を比較できます。
- 中国の2026年上期造船統計 — 造船所の新規受注と手持ち工事量を、古野電気の個社実績と区別して確認できます。
- 電気機器業界基礎ガイド — 電気機器業界の事業領域と収益の見方を確認できます。
- 電気機器主要プレイヤー比較_FP&Aと投資視点 — 電気機器企業の利益率や投資指標の比較軸を確認できます。