AIを使う財務部門で、仕事の4分の1が答え合わせに回っていた — 米国270人調査が示す検証コスト
【国際・海外企業】連載・FP&A米国【経済・SaaS】【科学・AI】
目次
AIを使う財務部門で、仕事の4分の1が答え合わせに回っていた — 米国270人調査が示す検証コスト
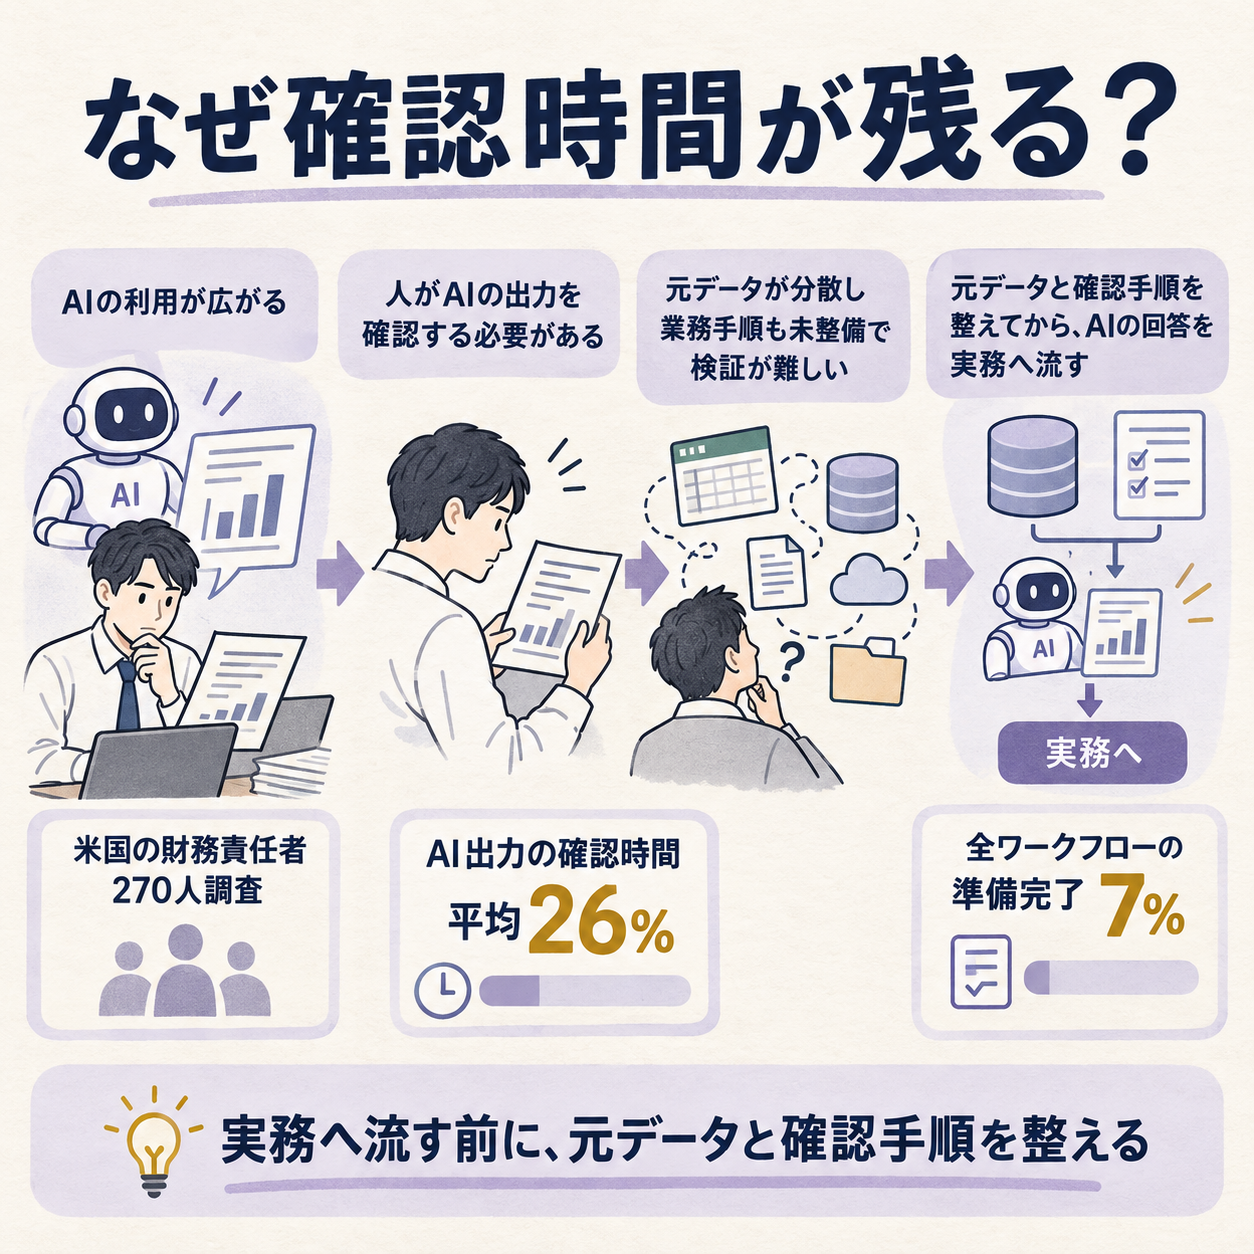
AIに数字をまとめさせても、根拠を確かめる仕事まで消えるわけではありません。
米国の財務責任者向け調査では、回答者が見積もったAI出力の確認時間は仕事時間の平均26%でした。
作業をAIへ渡したあとに、人が「数字は正しいか」「同じ条件で答えがぶれないか」「根拠をたどれるか」を確かめています。
利用は広がったが、全面展開できる部門は少ない
**AIを使うことと、任せ切れることの間には大きな距離があります。
**DatarailsがGlobal Surveyz Researchに委託した調査は、米国の企業に勤めるCFOと財務リーダー270人を対象に、2026年7月にオンラインで実施されました。
回答者の所属先は従業員1,000人以上、年間売上高1億ドル以上の企業です。
全員が、財務業務のどこかでAIを使っていると回答しました。
一方、AIを全ワークフローへ広げるよう強い、または非常に強い圧力を感じている回答者は76%に達し、財務部門全体で導入準備が整ったとした回答は7%でした。
利用が日常化しても、経理データや承認手順が整わなければ、業務を任せる範囲は広がりません。
AIの予算も、利用料だけでは収まりません。
過去12カ月にAI予算を10%以上超過した企業が32%あった一方、今後12カ月にライセンスを増やす予定の回答者は53%でした。
使う量が増えるほど、検算、データ接続、権限管理、誤回答の修正にかかる時間も同じ予算表に載せる必要があります。
出力の確認が、新しい作業として積み上がる
**AIで省くはずの時間が、確認工程へ移っている可能性があります。
**回答者の96%は、財務向けAIの出力確認や修正に仕事時間の少なくとも10%を使うと答えました。
調査図の内訳は、10〜25%が56%、26〜50%が32%、半分を超える人が8%です。
報告書の図はこの時間を「workday」、発表文は「work week」と表記しています。
どちらも時間割合としての26%を示しているため、ここでは日数に固定せず「仕事時間の平均割合」と記します。
週40時間働く担当者に同じ割合を当てはめると、単純計算で週10.4時間になります。
これは調査の実測時間ではなく、確認工数を予算に置くための換算例です。
確認に時間がかかる理由は、文章の出来だけではありません。
回答者の65%は、AIが誤ったデータを基に自信ありげな答えを返した経験を挙げました。
56%は、同じ指示とデータを渡しても、チーム内で実質的に異なる答えが返ったと答えています。
51%は、AIが数字にたどり着いた根拠を説明できなかった経験がありました。
根っこにあるのは、データの分断と根拠の追跡
**質問の工夫だけでは、元データの食い違いを直せません。
**ここでいう監査可能性(数字の出どころや処理を後からたどれること)の不足を、回答者の75%が重要業務でAIを信頼しきれない最大の理由に挙げています。
正確性や誤回答への懸念は71%、法令・コンプライアンスへの懸念は54%でした。
複数回答のため、合計は100%を超えます。
財務データの整備度で分けると、差はさらに大きくなります。
データが複数システムに分かれていると答えた層では、AI確認に仕事時間の4分の1超を使う回答が76%でした。
データが「おおむね一元化」されている層では31%です。
単一の正本に近いデータ環境があるとした回答は全体の4%にとどまり、23%は分断したシステムと手作業の照合に依存していました。
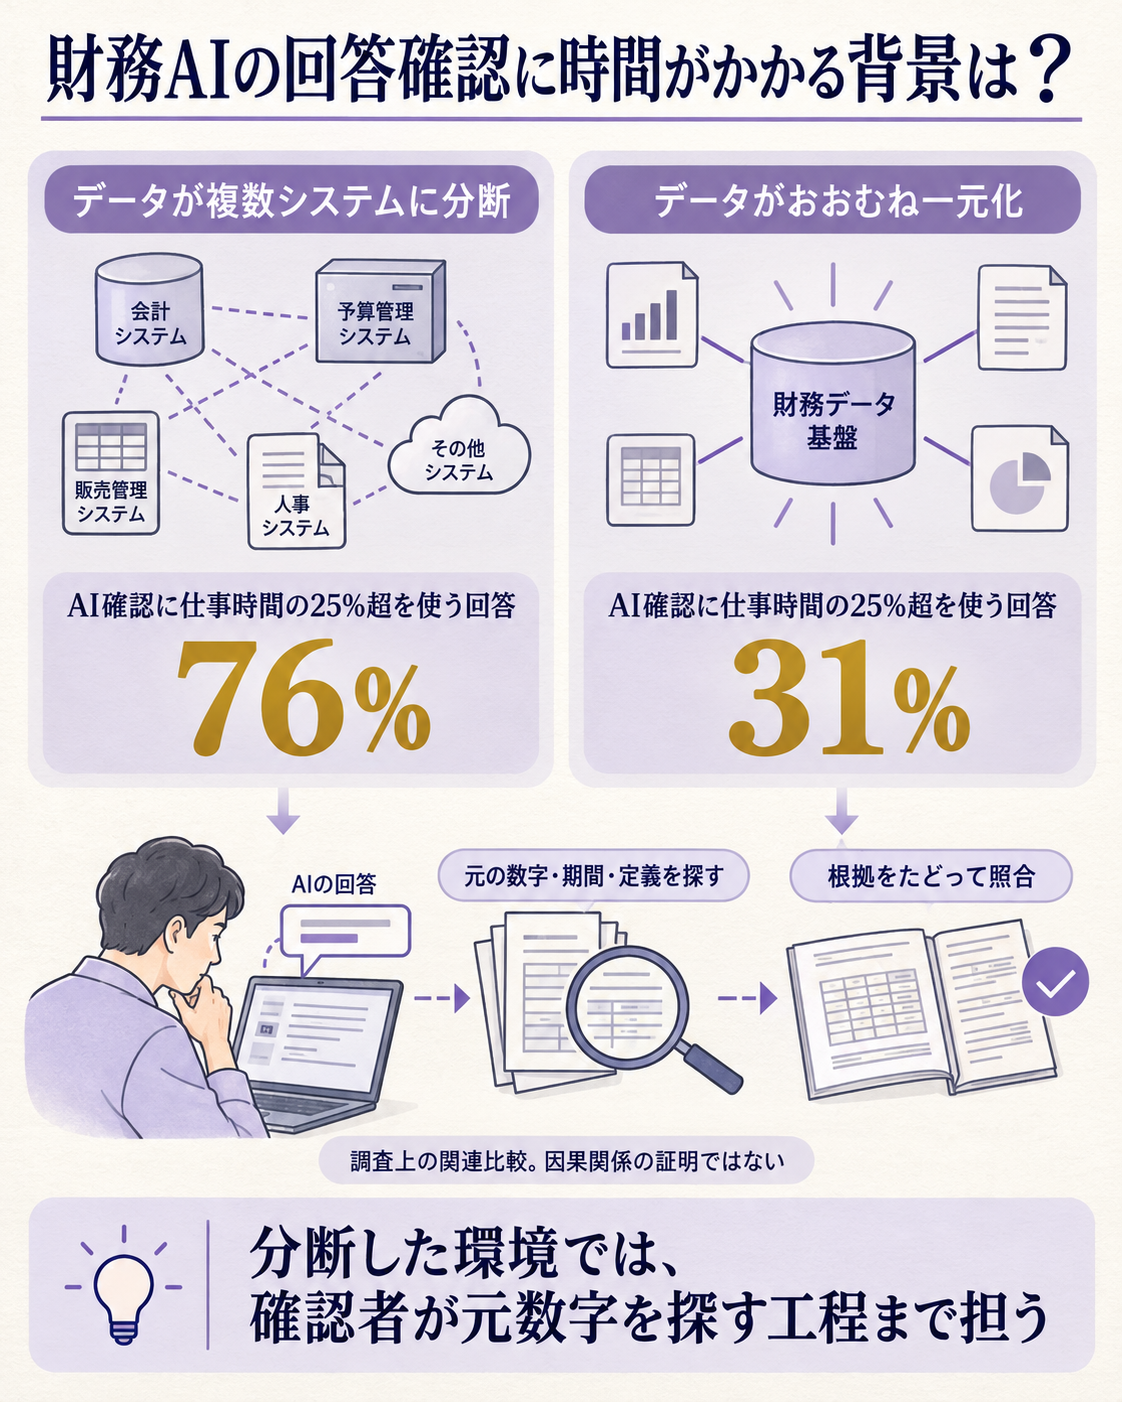
この比較は因果関係を証明する実験ではありません。
それでも、誤回答の修正を個々の担当者の注意力だけに任せず、勘定科目、期間、為替換算、組織階層などの定義をデータ側でそろえる必要性を示しています。
AIへ渡す情報の境界が曖昧なままなら、回答を速く作れても、数字の出どころを探す時間は残ります。
予算には、利用料と確認工数を一緒に置く
**導入効果は、AIが作った量ではなく、確認後に手元へ戻る時間で測れます。
**週40時間の担当者が平均割合どおり確認に週10.4時間を使うと仮定し、AI導入後に分析や報告が何時間減ったかを並べます。
確認が10時間、削減が10時間なら、ライセンス料やデータ接続費を考える前に、時間面の純効果はほぼゼロです。
予算案では、業務ごとに「AIへ渡す作業」「人が確かめる作業」「間違いが出たときのやり直し」を分けます。
月次報告の下書きと、取締役会へ出す予測値では、許容できる誤りの大きさも、承認者も異なります。
担当者が同じ元データへ戻れない出力は、確認者を増やすほどコストが上がります。
設計段階で決めたいのは、確認に使う基準値です。
たとえば、回答に含まれる主要数値のうち出典まで自動でたどれる割合、担当者が訂正した出力の割合、1つの報告を確認する平均時間、承認待ちで締め処理が遅れた件数です。
利用率だけを追うと、仕事が減ったのか、検算へ移ったのかを見分けられません。
予測されていた人員削減と、いま報告される変化
**現在の回答は、AI導入の効果を人員削減だけで測れないことを示します。
**Datarailsの2024年調査では、米国の売上高5,000万〜9億9,900万ドル企業に勤めるCFO270人の57%が、AIで2026年までに財務部門の人員が減ると予想していました。
2026年調査では、AIを理由に実際に人員を削減中と答えた人は3%、日常業務を減らした分をより価値の高い仕事へ再配置しているとの回答は60%でした。
ただし、これは同じ人を追った調査ではありません。
2024年は企業売上高の範囲が5,000万〜9億9,900万ドル、2026年は従業員1,000人以上かつ年間売上高1億ドル以上です。
質問も「将来の予想」と「現在の対応」で異なるため、57%から3%への変化をそのまま予測の外れとは読めません。
少なくとも、現在の財務部門で先に見えているのは一律の人員削減より、業務の置き換えと確認負荷です。
見立てと監視ポイント
**次に見るべきなのは、AIの利用率より、確認後に残る純効果です。
**データの根拠を追えないまま利用だけ広げると、出力作成は速くなっても、修正と承認に人手が残ります。
まず月次締めや予実差異分析など、範囲を限定できる業務で、導入前後の確認時間を測るのが現実的です。
今後は、①数値の根拠を記録できる出力の割合、②担当者が修正した割合と修正理由、③確認時間を差し引いた純削減時間を追います。
もし誤りが減っても確認工数が下がらないなら、モデルよりデータ接続や承認設計を見直す段階です。
反対に、追跡可能な出力が増え、確認時間も減るなら、対象業務を広げる判断材料になります。
腹落ち確認の問い
AIが月次報告の作成時間を半分にした一方、担当者の確認時間が週に10時間増えた場合、導入効果をどの数字で判定すべきでしょうか。
考え方
作成時間の削減だけではなく、確認と修正を引いた純削減時間で見ます。
そこから利用料、データ接続、承認にかかる費用を引き、報告の誤り率や根拠の追跡可能性も合わせて確かめます。
導入前後で同じ業務範囲・同じ期間を比較し、削減が別工程へ移っただけではないかを確認します。
もっと詳しく知りたい人へ
- 2026 CFO Sentiments調査報告書 — 270人の調査方法、回答者属性、AI確認時間の内訳が分かります。
- Datarailsの10月6日発表 — 監査可能性、AI予算、財務業務での導入準備状況を確認できます。
- 2024 CFO Sentiments調査 — 2026年調査とは対象企業の範囲が異なるため、同一集団の追跡ではない点に注意して比較できます。
- ITProの調査報道 — 確認作業、人員再配置、財務チームのAI利用に関する二次報道です。
出典(一次/二次の切り分け)
- primary_source: Datarails「2026 CFO Sentiments Survey」公式報告書(2026年9月公表、7月調査)および10月6日発表
- primary_source_url: https://www.datarails.com/research/2026-cfo-sentiments/ / https://www.datarails.com/cfo-survey-ai-finance/
- primary_source_checked_at: 2026-10-12
- secondary_source: ITPro「Finance teams are wasting a quarter of their week checking AI slop」(2026-10-08)
- secondary_source_url: https://www.itpro.com/business/business-strategy/finance-teams-are-wasting-a-quarter-of-their-week-checking-ai-slop
- source_date: 2026-10-06(報告書は2026年9月公表、調査期間は同年7月)
- source_confidence: High
- verification_note: 270人、対象企業条件、26%・96%・回答内訳、AI導入準備、データ状態別の確認時間を公式報告書で照合。発表文では「work week」、報告図では「workday」と単位表現が異なるため、本文は「仕事時間の割合」とし、時間数は仮定による換算例として明示しました。